L'océan se dérègle. Qui paie la facture ?
Dernière mise à jour : il y a 1 jour
On pense au réchauffement climatique en termes de chaleur, de sécheresses, d'incendies. On oublie souvent ce qui se joue sous la surface : l'océan, lui aussi, chauffe. L'élévation du niveau des mers en est l'un des signaux les plus nets. Ces transformations, discrètes, progressives, mais irréversibles ont des conséquences économiques et financières bien réelles.
L'océan : un régulateur climatique sous pression
Le rôle thermorégulateur de l'océan
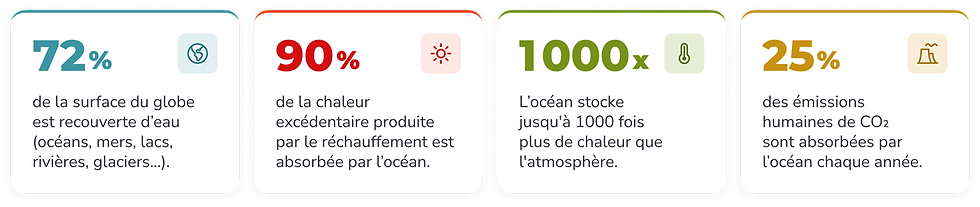
L'océan recouvre plus de 2/3 de la surface du globe. Bien plus qu'une étendue d'eau, c'est le principal régulateur thermique du système climatique terrestre. Il absorbe l'essentiel de la chaleur excédentaire produite par le réchauffement, redistribue cette énergie via les grands courants marins et atténue les écarts de température dans les zones côtières.
Ce rôle est d'une importance capitale. Et il est aujourd'hui sous pression.
Quand le régulateur se dérègle
En absorbant toujours plus de chaleur et de CO₂, l'océan se transforme, non sans conséquences. Trois exemples de transformations silencieuses, aux effets durables :
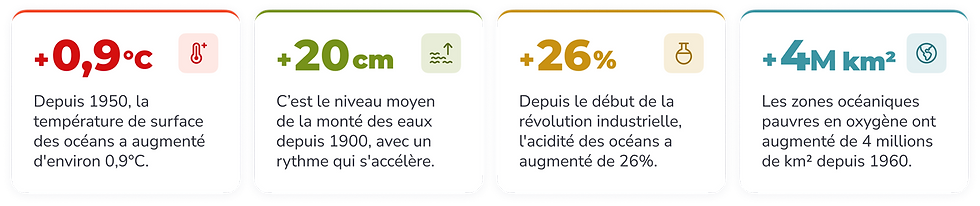
Il se réchauffe. Ce réchauffement perturbe les courants marins, accélère la fonte des glaces polaires et alimente directement la montée des eaux, avec un rythme de plus en plus rapide.
Il s'acidifie. Absorber du CO₂, c'est devenir plus acide. Les organismes à squelette calcaire (coraux, coquillages, plancton), fondations de la chaîne alimentaire marine, sont les premiers touchés.
Il s'appauvrit en oxygène. En se réchauffant, l'eau se stratifie davantage, ce qui réduit les échanges entre surface et profondeurs et menace des écosystèmes entiers jusqu'aux grands fonds.
Des risques concrets pour des secteurs entiers
Ces transformations ne sont pas abstraites. Elles pèsent déjà sur des territoires, des secteurs économiques entiers, et des actifs financiers.
Des chaînes alimentaires fragilisées à leur base
L'acidification fragilise en premier lieu les coraux, les coquillages et le plancton. Or leur disparition emporte avec elle toute la chaîne :
Dans un scénario de +1,5°C de réchauffement, 70 à 90% des récifs coralliens pourraient disparaître, emportant avec eux zones de reproduction et de nurserie pour des milliers d'espèces.
Le GIEC estime que 60% des stocks de poissons mondiaux sont déjà dans une situation critique : les ressources diminuent plus vite qu'elles ne se reconstituent.
Pour les 3 milliards de personnes qui dépendent des ressources marines pour se nourrir, c'est un enjeu de sécurité alimentaire. Pour les industries de la pêche et de l'agroalimentaire, c'est une pression structurelle sur les approvisionnements et les coûts de production.
Les zones côtières sous pression croissante
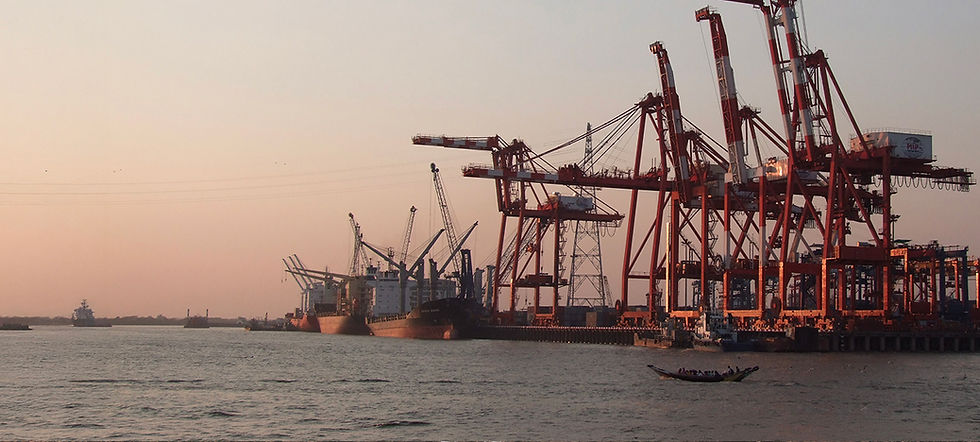
La montée des eaux et l'intensification des événements extrêmes fragilisent directement les zones côtières, où se concentre une grande partie de l'activité économique mondiale : ports, zones industrielles, infrastructures de transport, tourisme, immobilier.
Parmi les problématiques les plus fréquentes : perturbations des chaînes logistiques, hausse des primes d'assurance, et investissements forcés d'adaptation. Pour les entreprises exposées, c'est une pression sur les coûts et sur la valeur de leurs actifs qui ne fera que croître.
Les enjeux financiers à prendre en compte
Ces transformations redessinent aussi les règles du jeu pour les investisseurs. Le dérèglement de l'océan génère deux types de risques financiers distincts, qui touchent des profils d'entreprises différents.
Les risques physiques
Les aléas climatiques pèsent sur les acteurs dont les actifs, les sites de production ou les chaînes d'approvisionnement sont exposés géographiquement : zones côtières, plaines inondables, régions soumises à des événements extrêmes.
Les entreprises implantées au Japon, par exemple, sont structurellement plus confrontées aux tempêtes, inondations et à la montée des eaux. Un risque qui se matérialise déjà dans les bilans des assureurs, qui révisent leur couverture des zones littorales, et dans les politiques de financement des banques.
Les risques de transition
Les risques de transition touchent davantage les acteurs des énergies fossiles et les entreprises à forte intensité carbone : durcissement réglementaire, taxation carbone, pression des marchés.
La CSRD (Corporate Sustainability Reporting Directive - directive relative à la publication d'informations en matière de durabilité par les entreprises) oblige désormais les grandes entreprises à mesurer et publier leur exposition aux risques physiques climatiques : un signal fort que ces enjeux entrent dans le droit commun de l'analyse financière.
L'exposition à ces risques ne fait pas tout
Ce qui détermine le risque réel qui pèse sur une entreprise, ce n'est pas seulement son exposition, c'est aussi sa capacité à l'anticiper. Une entreprise implantée dans une zone inondable, qui a sécurisé ses infrastructures et diversifié ses sites de production, est structurellement moins vulnérable qu'une entreprise similaire sans stratégie d'adaptation.
C'est précisément cette lecture que Chloé in the Sky intègre dans la construction de ses portefeuilles : les risques physiques mais aussi les stratégies d'adaptation mises en place par chaque entreprise.
Le regard de Chloé in the Sky
Le dérèglement de l'océan est réel, documenté, et ses effets sont déjà là. La question n’est plus de l’éviter, mais de s’y préparer et d’en limiter l’ampleur. Investir en tenant compte de ces réalités, c'est non seulement limiter son exposition aux risques, mais aussi participer activement à la transition vers une économie qui préserve les équilibres naturels dont elle dépend.
Les entreprises qui l’ont compris, celles qui anticipent, s’adaptent et innovent, sont les mieux positionnées pour créer de la valeur dans les décennies à venir. Ce sont précisément ces acteurs que Chloé in the Sky sélectionne au sein de ses portefeuilles.
Sources
Plateforme Océan & Climat, publications, 2024-2026
Ce qu’il faut retenir du 6e rapport d’évaluation du GIEC, Gouvernement Français, 2025
Mer et littoral : des espaces sous haute tension, Centre de ressources pour l’adaptation au changement climatique, 2024
Cet article est fourni à titre informatif. Il ne constitue pas un conseil en investissement personnalisé.

